
Płacenie na raty w Brazylii – dlaczego to norma?
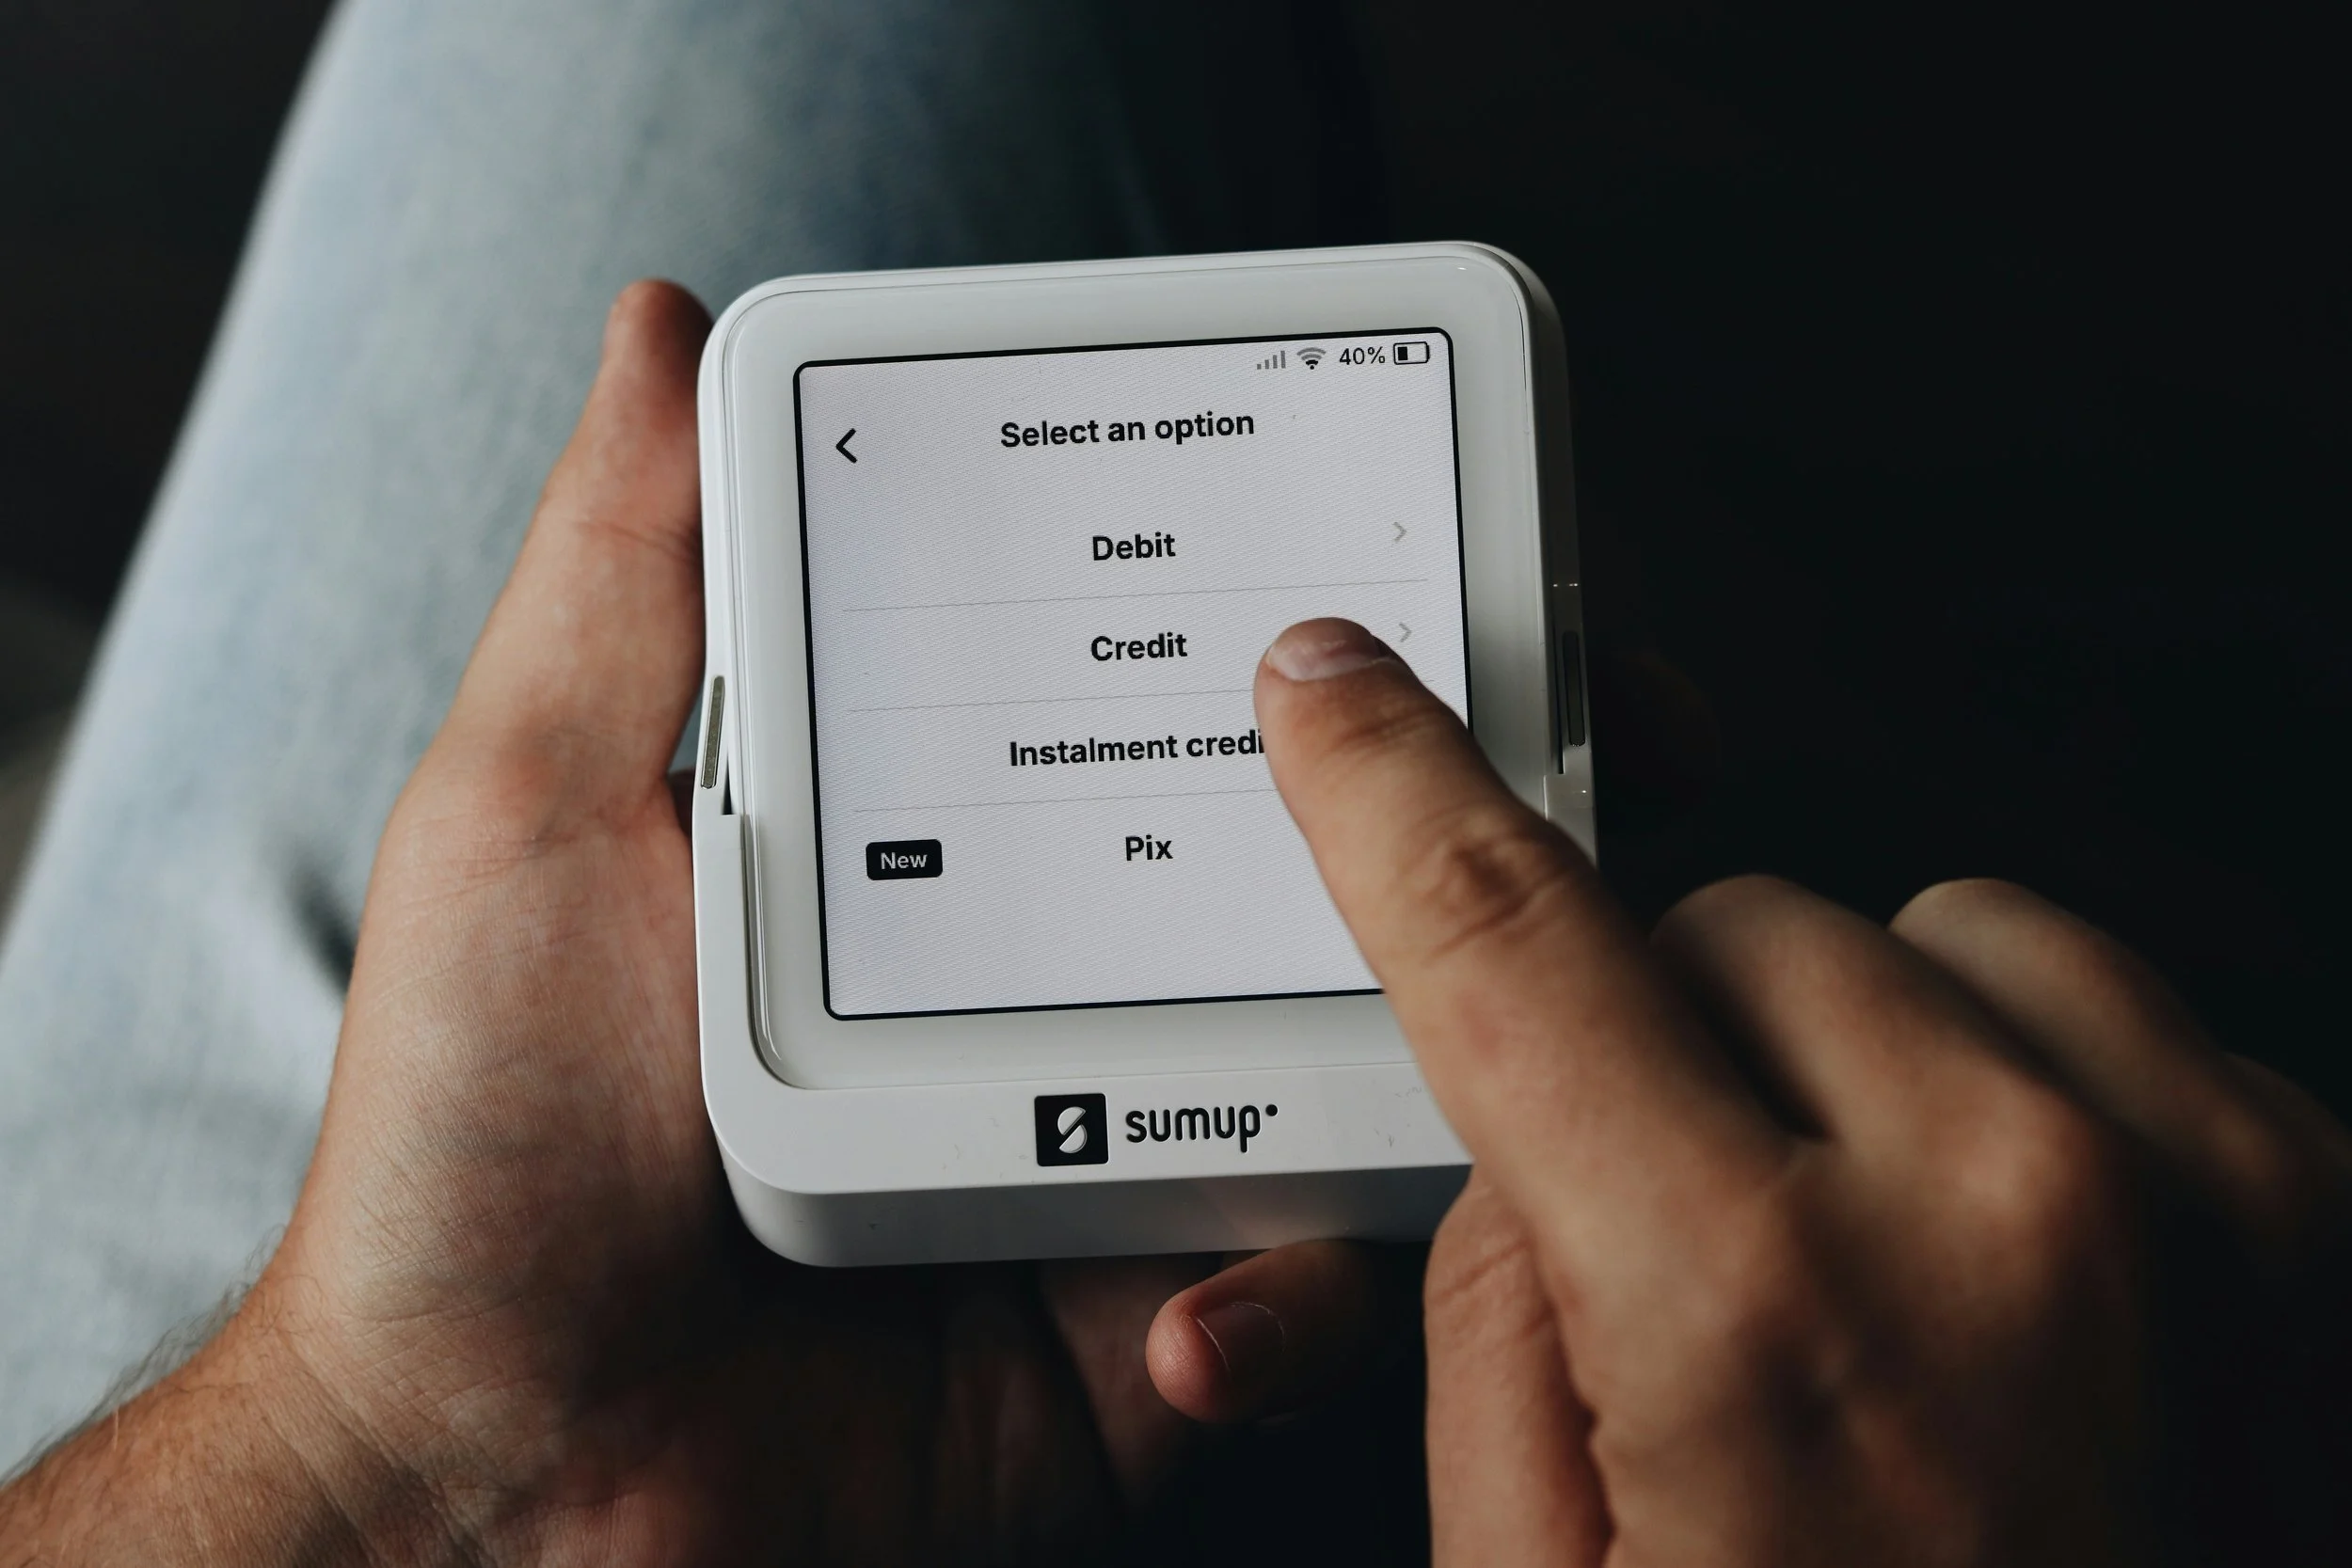
„Quantas parcelas?" (Ile rat?) to pytanie, które usłyszysz w Brazylii przy niemal każdym zakupie: od butów po kawę, od smartfona po obiad w restauracji. Brazylijczycy rozkładają na raty praktycznie wszystko, nawet gdy mają pieniądze na jednorazową zapłatę, bo w tamtejszym systemie rozłożenie płatności bez odsetek jest normą, nie wyjątkiem. Dla Europejczyka może to brzmieć absurdalnie, ale w Brazylii to nie dziwactwo, tylko sposób życia zakorzeniony w bardzo konkretnej historii gospodarczej.
Wytłumaczę Ci, skąd bierze się ta „obsesja" na punkcie rat, jak dokładnie działa system parcelamento i dlaczego bywa on jednocześnie genialnym rozwiązaniem i pułapką zadłużenia dla milionów Brazylijczyków.
Czym jest parcelamento?
Parcelamento to brazylijski system płatności ratalnych, ale to nie są kredyty w europejskim rozumieniu tego słowa, tylko coś zupełnie innego: prawie każdy sklep oferuje parcelamento sem juros, czyli raty bez żadnych odsetek.
Wyobraź sobie, że kupujesz buty za 300 reali. Przy kasie zwykle usłyszysz pytanie: „À vista ou parcelado?" (Gotówką czy na raty?). Masz dwie opcje: zapłacić à vista, czyli od razu 300 reali, albo wybrać parcelado, czyli na przykład 12 rat po 25 reali. I tu dzieje się cała magia systemu: w wielu przypadkach nie ma żadnych odsetek. Płacisz dokładnie tyle samo, 300 reali, tylko rozłożone na rok.
Co można kupić na raty?
Praktycznie wszystko: elektronikę, ubrania i buty, meble, sprzęt AGD, kosmetyki, zakupy spożywcze, obiad w restauracji, bilety lotnicze, kursy językowe, leczenie u dentysty, wizytę u fryzjera, a nawet subskrypcje takie jak Netflix czy Spotify. Jeśli coś kosztuje więcej niż około 50 reali, jest spora szansa, że da się to rozłożyć na raty. Zazwyczaj małe zakupy (50–200 reali) rozkłada się na 2–6 rat, średnie (200–1000 reali) na 6–12 rat, duże (1000–5000 reali) na 12–24 raty, a bardzo duże zakupy, jak samochód czy nieruchomość, nawet na 36–60 rat. Standardem rynkowym pozostaje „12x sem juros", czyli 12 rat bez odsetek.
Dlaczego Brazylijczycy mają obsesję na punkcie rat?
1. Trauma hiperinflacji z lat 80. i 90.
Żeby zrozumieć tę obsesję, trzeba cofnąć się do lat 80. i pierwszej połowy lat 90., gdy roczna inflacja w Brazylii sięgała 1000–2000%, a w 1993 roku, w szczytowym momencie, przekroczyła nawet 2000% rocznie. Pieniądze traciły wartość z dnia na dzień, ceny w sklepach zmieniały się kilka razy dziennie, a ludzie po otrzymaniu wypłaty biegli natychmiast wydać ją na cokolwiek, zanim straci wartość. Lekcja, jaką wyniosło z tego całe pokolenie, brzmiała mniej więcej tak: pieniądze w kieszeni tracą na wartości, towar albo dług jest bezpieczniejszy niż gotówka.
Plano Real, wprowadzony w 1994 roku, ostatecznie zakończył hiperinflację, ale trauma pozostała głęboko w kulturze. Brazylijczycy wciąż nie ufają samej gotówce tak, jak ufają jej Europejczycy, dla których stabilna waluta jest czymś oczywistym.
2. Niskie zarobki, wysokie ceny
Według danych IBGE za pierwszy kwartał 2026 roku przeciętne miesięczne wynagrodzenie w Brazylii wynosi około 3722 reali, czyli w przeliczeniu nieco ponad 2700 złotych, a płaca minimalna na 2026 rok to 1621 reali. Jednocześnie ceny wielu produktów są, w relacji do tych zarobków, bardzo wysokie: flagowy smartfon w rodzaju iPhone'a potrafi kosztować równowartość dwóch, trzech pensji, a nowa lodówka czy laptop to zwykle kilka tysięcy reali. Bez rat większość Brazylijczyków nie mogłaby sobie pozwolić na nic poza absolutnymi podstawami. Zamiast więc oszczędzać rok na lodówkę, co dla wielu rodzin jest po prostu nierealne, płaci się 12 rat po ułamku tej kwoty i ma się lodówkę od razu.
3. Brak kultury oszczędzania
W przeciwieństwie do krajów takich jak Niemcy czy kraje skandynawskie, Brazylia ma bardzo niską stopę oszczędności gospodarstw domowych. Składa się na to kilka rzeczy naraz: historyczna trauma inflacji, przekazywana z pokolenia na pokolenie nauka, że oszczędzanie nie ma sensu; niepewna, niestabilna gospodarka i polityka; kulturowe przywiązanie do cieszenia się teraźniejszością zamiast odkładania przyjemności na później; a do tego po prostu wysokie koszty życia, po których niewiele zostaje na koniec miesiąca. Efekt jest taki, że zamiast oszczędzać dziesięć miesięcy na telewizor, Brazylijczyk kupuje go dziś, na dziesięć rat.
4. Łatwy dostęp – bez papierkowej roboty
W Europie raty najczęściej oznaczają kredyt, czyli weryfikację, dokumenty i formalności. W Brazylii wystarczy CPF, czyli brazylijski numer identyfikacyjny, o którym pisałam już osobno w poście o zakładaniu CPF dla obcokrajowców, oraz karta kredytowa. Nie trzeba zwykle żadnej weryfikacji dochodów ani zaświadczeń z pracy przy mniejszych kwotach. W praktyce cała transakcja zajmuje przy kasie kilkadziesiąt sekund: pytanie o liczbę rat, potwierdzenie, płatność kartą, gotowe.
5. Psychologia małych liczb
200 reali brzmi jak spory wydatek. 12 rat po 16,67 reala brzmi jak drobiazg. To jest właśnie psychologiczna magia systemu ratalnego: mózg nie przetwarza „12 miesięcy płacenia" jako jednego, realnego kosztu, tylko widzi wyłącznie niewielką miesięczną kwotę. Sklepy doskonale to wiedzą i wykorzystują w marketingu, prawie nigdy nie eksponując pełnej ceny, tylko od razu „apenas 12x de 100 reais" (tylko 12 razy po 100 reali).
6. Presja społeczna i kultura konsumpcji
Brazylia ma silną kulturę konsumpcyjną, w której nowy telefon czy markowe ubrania bywają wyraźnym znakiem statusu społecznego. Bez systemu rat wiele osób nie mogłoby utrzymać takiego stylu życia, więc raty w pewnym sensie demokratyzują konsumpcję: nawet osoba o niższych dochodach może kupić drogi sprzęt, tylko rozłożony na dłużej.
7. Pozorna korzyść z inflacji
Choć dzisiejsza inflacja jest znacznie niższa niż w latach 90., wciąż bywa dwucyfrowa w skali roku. Jeśli kupujesz coś dziś na 12 rat, a inflacja w tym czasie wynosi kilka procent, każda kolejna rata jest, w ujęciu realnej siły nabywczej, odrobinę „tańsza" niż poprzednia. To nie jest prawdziwy zysk finansowy, bo nie uwzględnia kosztu alternatywnego pieniądza, ale wielu Brazylijczyków postrzega to właśnie w ten sposób, co dodatkowo wzmacnia przywiązanie do rat.
Jak działa system od strony technicznej
Sercem całego systemu jest brazylijska karta kredytowa, która działa nieco inaczej niż europejska: przy każdej transakcji terminal pyta „à vista ou parcelado?", a po wybraniu liczby rat kwota jest automatycznie dzielona na wyciągu na kolejne miesiące.
Sem juros kontra com juros
Sem juros (bez odsetek) to norma dla typowo 2 do 12, czasem do 18 rat: płacisz dokładnie tyle, ile kosztuje produkt. Com juros (z odsetkami) pojawia się, gdy chcesz więcej rat niż oferuje dany sklep albo gdy sklep w ogóle nie proponuje wariantu bez odsetek: oprocentowanie miesięczne bywa wtedy naprawdę wysokie, więc większość Brazylijczyków świadomie wybiera sem juros i unika com juros, kiedy tylko to możliwe.
Rotativo – najdroższy dług w Brazylii, teraz z ograniczeniem
Jeśli nie spłacisz pełnej faktury karty kredytowej w terminie, wchodzisz w crédito rotativo, czyli kredyt odnawialny, od lat uznawany za najdroższą formę zadłużenia w Brazylii. Jeszcze w 2023 roku średnie oprocentowanie rotativo sięgało około 442% w skali roku, a niektóre instytucje przy kartach sklepowych naliczały nawet ponad 1000% rocznie.
To się jednak zmieniło: od 1 stycznia 2024 roku, w ramach rządowego programu Desenrola, obowiązuje ustawowy limit, zgodnie z którym odsetki narosłe w rotativo nie mogą przekroczyć wartości pierwotnego długu, czyli w najgorszym razie dług może się co najwyżej podwoić, a nie eksplodować bez końca. To wciąż bardzo drogi kredyt, ale fundamentalnie inny obraz niż jeszcze kilka lat temu, i limit ten nie obejmuje długów zaciągniętych przed 2024 rokiem. Klasyczna pułapka wygląda tak: kupujesz kilka rzeczy na raty, nagle masz jednocześnie 8 czy 10 różnych rat miesięcznie, faktura karty przewyższa Twoją pensję, nie jesteś w stanie spłacić całości i wchodzisz w rotativo, gdzie dług, choć już ograniczony ustawowo, wciąż potrafi znacząco urosnąć.
Parcelamento w praktyce
Wyobraź sobie kogoś zarabiającego przeciętną krajową pensję, kto chce kupić drogi sprzęt elektroniczny wart dwie, trzy pensje. Zapłacenie za niego jednorazowo oznaczałoby zostanie bez pieniędzy na resztę miesiąca, więc wybiera 12 rat bez odsetek: to wciąż spory procent miesięcznego budżetu, ale realnie wykonalny. Podobnie wygląda to przy dużych zakupach spożywczych: zamiast wydać całą kwotę od razu, wielu Brazylijczyków rozkłada nawet zakupy na 3–4 raty, żeby rozłożyć obciążenie w czasie, a niektóre restauracje wciąż oferują opcję rat nawet przy kolacji dla dwojga, co dla Europejki brzmi zaskakująco, a dla Brazylijczyka jest zupełnie normalne.
Odwrotną stroną medalu jest sytuacja, w której ktoś traci pracę, mając na koncie jednocześnie kilka aktywnych rat (za telewizor, lodówkę, ubrania, telefon): łączne miesięczne zobowiązanie może wtedy łatwo przekroczyć to, na co tę osobę realnie stać, i to właśnie ten scenariusz, powtórzony na skalę milionów gospodarstw domowych, stoi za brazylijskim problemem zadłużenia.
Kto na tym zyskuje?
Sklepy nie tracą na oferowaniu rat bez odsetek: sprzedają dzięki temu więcej, bo klienci kupują więcej, gdy „stać ich" na miesięczną ratę, a koszt ratalności bywa częściowo wkalkulowany w ogólny poziom cen, który w Brazylii i tak jest wyższy niż w wielu krajach o podobnym dochodzie.
Banki i operatorzy kart zarabiają na tym systemie naprawdę dużo: pobierają prowizje od transakcji, a przede wszystkim zyskują na klientach, którzy wpadają w rotativo. Brazylijskie banki należą do najbardziej dochodowych na świecie, częściowo właśnie dzięki tak szeroko rozpowszechnionemu kredytowaniu konsumenckiemu.
Konsumenci wypadają w tym układzie najgorzej, gdy tracą kontrolę nad liczbą jednoczesnych rat. Według danych biura informacji kredytowej Serasa, w marcu 2026 roku w Brazylii było 81,7 miliona osób z zaległymi płatnościami, czyli prawie 40% całej populacji kraju, a liczba ta wzrosła o 38% w ciągu ostatniej dekady. To właśnie z myślą o takich sytuacjach rząd uruchomił zresztą wspomniany program Desenrola, mający pomóc w renegocjacji zaległych długów.
Czy system rat jest dobry czy zły?
Ma swoje mocne strony: demokratyzuje dostęp do dóbr w kraju z ogromnymi nierównościami dochodowymi, przy wariancie sem juros nie generuje dodatkowych kosztów, daje elastyczność w zarządzaniu domowym budżetem i, patrząc szerzej, napędza konsumpcję, a razem z nią produkcję i miejsca pracy. Ma też poważne wady: łatwo w niego wejść, a znacznie trudniej wyjść, zachęca do konsumpcji ponad realne potrzeby, wiąże się z bardzo drogim kredytem rotativo w razie problemów ze spłatą, a przede wszystkim wymaga poziomu edukacji finansowej, jakiej wielu Brazylijczyków po prostu nie miało okazji zdobyć.
System używany mądrze, czyli głównie w wariancie sem juros, przy niewielkiej liczbie równoległych rat i pełnej spłacie faktury karty co miesiąc, bywa naprawdę użytecznym narzędziem. Używany bez kontroli, przy wielu produktach naraz i bez spłacania pełnej faktury, prowadzi prosto do rotativo i spirali zadłużenia.
Porównanie: Polska a Brazylia
W Polsce raty kojarzą się głównie z dużymi zakupami, takimi jak sprzęt AGD czy meble, i zwykle wiążą się z jakąś formą weryfikacji zdolności kredytowej. W Brazylii raty są sposobem płacenia za praktycznie wszystko, dla wszystkich, bez większych formalności. Ta różnica nie bierze się z przypadku: to bezpośrednia konsekwencja dekad hiperinflacji, z którą Polska nigdy nie miała do czynienia na taką skalę, i dużo niższego zaufania Brazylijczyków do stabilności własnej waluty.
Praktyczne wskazówki dla osób mieszkających w Brazylii
Jeśli planujesz zamieszkać w Brazylii, warto od razu przyjąć kilka zasad: korzystaj śmiało z sem juros, jeśli kontrolujesz swój budżet, ale traktuj rotativo jak coś, czego trzeba unikać za wszelką cenę, i zawsze staraj się spłacać pełną fakturę karty każdego miesiąca. Postaw sobie prywatny limit, na przykład maksymalnie dwie lub trzy aktywne raty jednocześnie, i pilnuj, ile łącznie płacisz co miesiąc ze wszystkich z nich naraz. Warto też pytać o desconto à vista, czyli rabat za płatność jednorazową, bo w wielu miejscach sięga on 5–10% i bywa opłacalny, jeśli akurat masz gotówkę.
Zanim w ogóle dojdzie do pierwszych zakupów na raty, będziesz potrzebować numeru CPF (o którym pisałam tutaj) oraz konta bankowego, a najlepiej też karty kredytowej wydanej przez brazylijski bank: proces zakładania konta jako obcokrajowiec opisałam szerzej w osobnym poście o koncie bankowym w Brazylii. Turyście najłatwiej jest po prostu płacić “à vista”, żeby uniknąć obciążania zagranicznej karty przez kolejne miesiące, choć w niektórych sklepach parcelamento zadziała też na kartach zagranicznych.
Przyszłość parcelamento
System z pewnością nie zniknie z dnia na dzień, bo jest zbyt głęboko wpisany w brazylijską kulturę konsumpcji, ale zaczyna mieć realną konkurencję. PIX, brazylijski system płatności natychmiastowych, o którym pisałam obszerniej w osobnym artykule o PIX-ie, zyskał w 2025 roku funkcję Pix Automático, umożliwiającą cykliczne płatności podobne do polecenia zapłaty, co stopniowo może ograniczać rolę kart kredytowych w codziennych transakcjach. Rosną też w siłę usługi typu „kup teraz, zapłać później" (BNPL) oferowane przez fintechy, a rząd, po wprowadzeniu limitu na rotativo w 2024 roku w ramach programu Desenrola, kontynuuje prace nad dalszą regulacją rynku kredytowego i edukacją finansową. Zmiana głęboko zakorzenionych nawyków zajmuje jednak w każdym kraju dekady, więc pytanie „quantas parcelas?" jeszcze długo pozostanie częścią codziennych zakupów w Brazylii.
Podsumowanie
System parcelamento to jeden z bardziej fascynujących aspektów brazylijskiej gospodarki codzienności: z jednej strony demokratyzuje dostęp do produktów i usług w kraju z ogromnymi nierównościami dochodowymi, z drugiej wciąż wciąga miliony ludzi w spiralę zadłużenia, choć od 2024 roku nieco mniej dramatyczną niż wcześniej. Dla Brazylijczyków płacenie w ratach nie jest oznaką złego zarządzania finansami, tylko odpowiedzią na konkretną historię: traumę hiperinflacji, niskie zarobki wobec wysokich cen i kulturę życia chwilą zamiast odkładania na później.
Zrozumienie tego mechanizmu to dobry punkt wyjścia do zrozumienia brazylijskiej ekonomii codzienności w ogóle, a jeśli planujesz zamieszkać w Brazylii albo związać się z kimś stamtąd, prędzej czy później i tak usłyszysz to pytanie przy kasie. Więcej o takich praktycznych stronach życia w polsko-brazylijskim związku i o przygotowaniach do przeprowadzki piszę też w moim ebooku „Brazylia dla początkujących" oraz na Instagramie @brazyliada.
FAQ – najczęściej zadawane pytania
Czy płacenie w ratach w Brazylii naprawdę nie ma odsetek? Tak, „sem juros" jest prawdziwe: płacisz dokładnie tyle, ile kosztuje produkt. Dotyczy to zwykle 2 do 12, czasem do 18 rat. Powyżej tego progu, albo gdy sklep nie oferuje wariantu bez odsetek, pojawia się już oprocentowanie (com juros).
Dlaczego sklepy w ogóle oferują raty bez odsetek? Bo dzięki temu sprzedają więcej: klienci kupują chętniej, gdy mogą rozłożyć płatność, a koszt tego rozwiązania jest częściowo wliczony w ogólny poziom cen.
Czy mogę korzystać z parcelamento jako turystka? Czasem tak, w zależności od sklepu i Twojej karty, ale warto pamiętać, że raty będą obciążać kartę przez kolejne miesiące. Prościej i bezpieczniej jest zwykle płacić jednorazowo.
Co to jest „rotativo" i dlaczego jest niebezpieczne? To kredyt odnawialny, który aktywuje się, gdy nie spłacisz pełnej faktury karty kredytowej. Od 2024 roku odsetki w rotativo są ustawowo ograniczone do maksymalnie wartości pierwotnego długu, ale to wciąż jeden z najdroższych rodzajów kredytu w Brazylii, którego lepiej unikać.
Czy Brazylijczycy naprawdę płacą za kolację w restauracji na raty? Tak, w wielu miejscach to możliwe. Dla Europejki może to brzmieć absurdalnie, ale dla Brazylijczyka jest to zupełnie normalna opcja płatności.
Ile rat może mieć jednocześnie jedna osoba? Formalnie nie ma limitu, więc niektórzy mają kilkanaście różnych aktywnych rat naraz z różnych zakupów, co jest zresztą jedną z głównych przyczyn problemów z terminową spłatą kart kredytowych.
Czy system parcelamento jest legalny i uregulowany? Tak, to w pełni legalny i regulowany element brazylijskiej gospodarki, a ostatnie zmiany prawne, takie jak limit na odsetki w rotativo z 2024 roku, pokazują, że regulator wciąż go dostosowuje.
Jak pod tym względem wypada Polska w porównaniu z Brazylią? Polska ma dużo mniej rozwiniętą kulturę ratalności: raty dotyczą głównie większych zakupów, wymagają zwykle weryfikacji zdolności kredytowej i rzadziej są całkowicie bez odsetek. Polacy też więcej oszczędzają i mniej ufają kredytowi jako codziennemu narzędziu płatniczemu.